장기보유특별공제 심화|1세대 1주택 보유·거주 공제율 계산
장기보유특별공제는 오래 보유했다는 이유만으로 항상 80%가 적용되는 제도가 아닙니다. 1세대 1주택 특례 공제는 보유기간과 거주기간을 분리해 계산하고, 일반 부동산 공제와 적용표가 다릅니다.

장기보유특별공제는 오래 보유했다는 이유만으로 항상 80%가 적용되는 제도가 아닙니다. 1세대 1주택 특례 공제는 보유기간과 거주기간을 분리해 계산하고, 일반 부동산 공제와 적용표가 다릅니다.
대출이나 임대보증금이 있는 부동산을 증여하면서 수증자가 채무를 인수하면, 무상 이전 부분에는 증여세가, 채무 인수 부분에는 증여자의 양도소득세가 문제 됩니다. 세금 하나만 비교하면 전체 부담을 잘못 판단하기 쉽습니다.
1세대 1주택 요건을 갖춰도 실지거래가액이 12억원을 초과하면 양도차익 전체가 비과세되는 것은 아닙니다. 전체 양도차익 중 12억원 초과분에 대응하는 금액만 과세대상으로 안분합니다.
1세대 1주택 비과세는 집 한 채만 있으면 자동 적용되는 제도가 아닙니다. 양도일 현재의 세대 구성, 국내 주택 수, 취득 시기와 지역, 보유·거주기간, 양도가액을 순서대로 확인해야 합니다.
대출이나 전세보증금을 함께 넘기는 부담부증여는 증여세와 양도소득세를 함께 검토해야 합니다. 계산 구조와 주의점을 설명합니다.
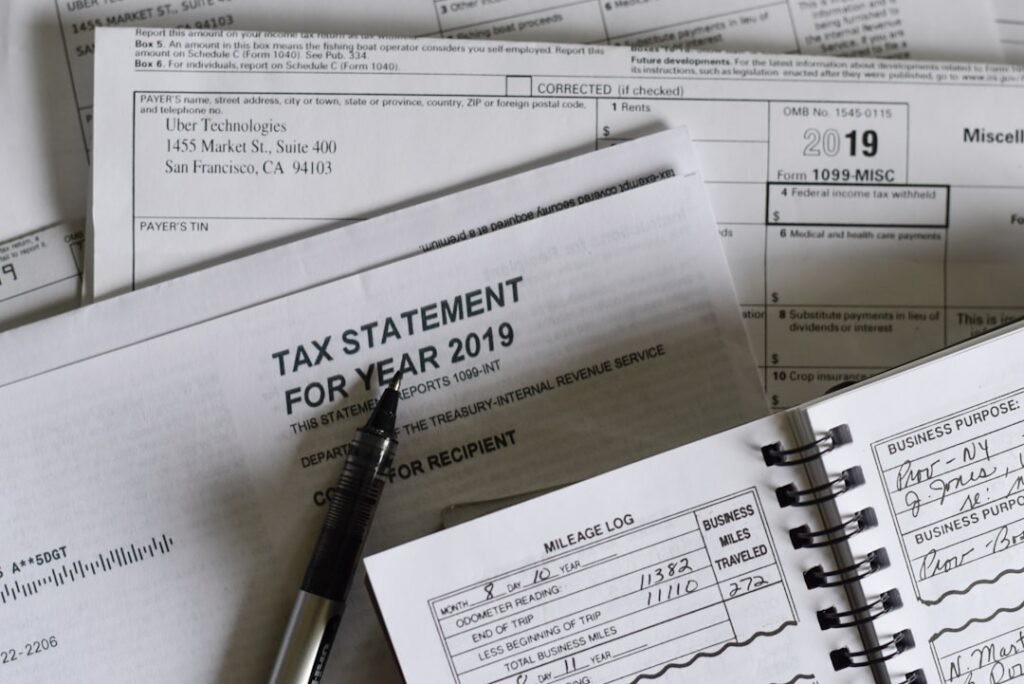
해외주식 매도 후 다음 해 5월 확정신고를 준비하는 순서입니다. 증권사별 자료 합산, 기본공제 중복 방지, 홈택스 접수와 지방소득세 확인을 구분합니다.